Dos generaciones, dos mentalidades financieras distintas. Los millennials llegaron al mercado con las cicatrices de la crisis de 2008; la Gen Z nació directamente en el mundo digital y comenzó a invertir desde el teléfono, muchas veces antes de los 20 años. Entender estas diferencias no es solo sociología: es clave para diseñar estrategias de inversión que realmente funcionen según el perfil de cada persona.
Millennials
De la desconfianza al mercado estructurado
Un inicio marcado por la crisis
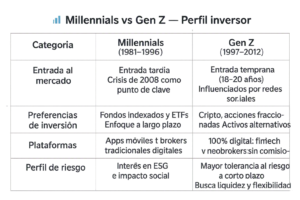
Los millennials (nacidos entre 1981 y 1996) vivieron en primera persona el colapso financiero global. Eso dejó una huella: tardaron más en entrar al mercado bursátil que generaciones anteriores, y cuando lo hicieron, priorizaron la seguridad sobre la rentabilidad explosiva.
Hoy, el perfil inversor millennial típico en Sudamérica se inclina hacia instrumentos diversificados y de bajo costo. Los fondos indexados y los tipos de ETF más tradicionales como los que replican índices de renta variable o bonos soberanos son sus favoritos. Esta preferencia no es casualidad: los ETF ofrecen diversificación inmediata, comisiones reducidas y la posibilidad de invertir con montos accesibles, algo que se ajusta bien a una generación que llegó tarde al ahorro por las condiciones económicas que enfrentó.
Inversión con propósito
Otro rasgo diferenciador es la sensibilidad hacia los criterios ESG (medio ambiente, responsabilidad social y gobierno corporativo). Los millennials tienden a elegir fondos o empresas que reflejen sus valores. En mercados como Colombia, Chile o Perú, esto empieza a tener peso real en las decisiones de asset allocation.
Gen Z: velocidad, tecnología y apetito por el riesgo
Nativos financieros digitales
La generación Z (nacidos desde 1997 en adelante) no conoció otro mundo que el digital. Para ellos, invertir es tan natural como hacer un pedido en una app. Entraron al mercado más jóvenes, impulsados por comunidades en TikTok, YouTube y Discord donde se habla de criptomonedas, acciones fraccionadas y estrategias de trading con la misma naturalidad que cualquier otro tema.
A diferencia de los millennials, tienen mayor tolerancia a la volatilidad. Les atrae lo que puede multiplicar su capital rápidamente, aunque también estén dispuestos a asumir pérdidas. Esto explica su alta exposición a activos alternativos y criptoactivos, especialmente en países donde las monedas locales generan desconfianza.
Herramientas y plataformas
La Gen Z opera casi exclusivamente a través de neobrokers y fintech sin comisiones. No tienen apego a los bancos tradicionales. Prefieren interfaces intuitivas, acceso inmediato a su dinero y la posibilidad de invertir fracciones de acciones desde montos muy pequeños.
Sin embargo, hay una zona de crecimiento: los tipos de ETF temáticos (tecnología, energía limpia, inteligencia artificial) están ganando terreno entre los inversores Gen Z que buscan combinar sus intereses con sus decisiones financieras, sin perder la diversificación que estos instrumentos garantizan.
¿Qué tienen en común ambas generaciones?

Más de lo que parece. Tanto millennials como Gen Z:
- Prefieren plataformas digitales por encima de las sucursales físicas.
- Buscan educación financiera accesible antes de invertir.
- Valoran la transparencia en costos y comisiones.
- Ven la inversión como una herramienta para construir independencia económica, no solo para acumular capital.
No existe una cartera universal. Un millennial de 35 años con empleo estable y horizonte de 20 años tiene un perfil completamente diferente al de un Gen Z de 22 con ingresos variables y alta tolerancia al riesgo. Reconocer esas diferencias es el primer paso para construir una estrategia que tenga sentido en el tiempo.
En Sudamérica, donde la inflación, la inestabilidad cambiaria y el acceso limitado al crédito moldean las decisiones financieras, entender cómo piensa cada generación es tan importante como conocer los instrumentos disponibles.
Sé el primero en responder